関連する実務の全体像を確認するなら、生活費と会社資金を分ける方法で具体的な確認ポイントを整理しています。
一度仕訳して終わりにせず、返済や追加立替のたびに残高を更新できる状態にしておくことが重要です。取引明細と仕訳を結び付けられると、月末確認の負担を減らせます。
会計ソフトの連携・管理機能を比較するで、実務上の違いを確認できます。
役員借入金の基本と現状把握から改善までの判断手順
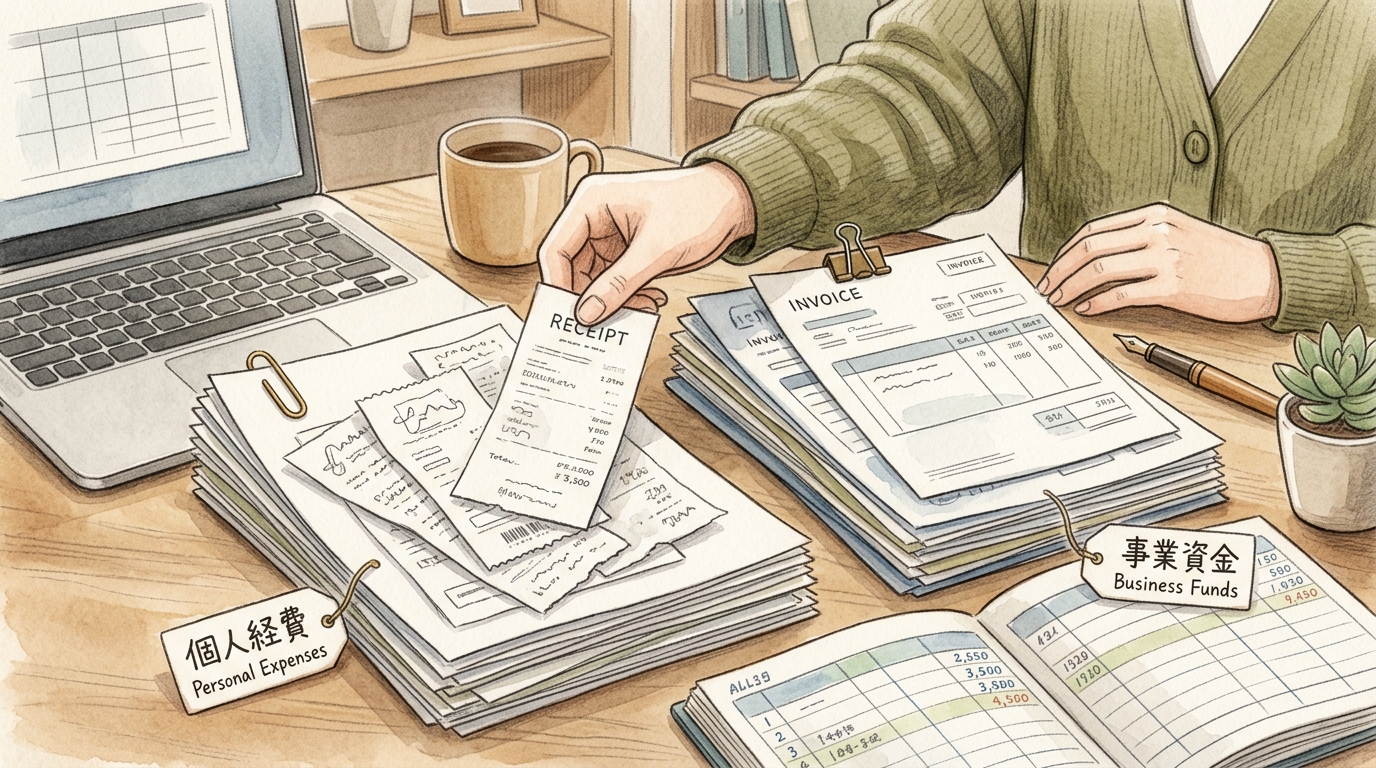
法人は、たとえ100%株主のオーナー社長が運営していても、社長個人とは別の人格として扱われます。 そのため、社長個人が会社の経費を立て替えた場合は、会社と社長個人の間の貸し借りとして明確に記録する必要があります。 役員借入金が発生する主な理由は、社長個人による経費の立て替えや、創業期の資金不足を補うための自己資金投入です。- 現状把握:現在、個人でいくら立て替えているかを領収書・カード明細・振込記録から集計する
- 記録:会計ソフトに役員借入金、未払金、立替金精算など、実態に合う科目で記帳する
- 専門家確認:金額が大きくなる前に、利息、返済計画、相続時の扱いについて税理士等に相談する
- 仕組み化:そもそも役員借入金が発生しにくいルールを作る
ひとり社長が実務で確認すること
まずは現在利用している会計ソフトの初期設定を確認しましょう。 立替金の処理先が「未払金」なのか「役員借入金」なのかで、決算書の表示や管理方法が変わります。個人で立て替えた際の具体的な仕訳方法と領収書のルール
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 事務用品費 | 3,000円 | 役員借入金 | 3,000円 |
ひとり社長が実務で確認すること
領収書を受け取ったら、できるだけ早く「何の業務に使ったか」をメモしておきましょう。 数ヶ月後に記憶だけで記帳すると、税務調査時の説明が難しくなります。役員借入金が決算書や融資審査に与える影響と注意点
役員借入金は、決算書上は会社の負債です。 ただし、金融機関の融資審査では、代表者からの借入金について、一般の借入金とは異なる見方をされることがあります。 社長が返済を急がない資金であれば、金融機関によっては実質的な自己資本に近い性質として説明できる場合があります。 一方で、役員借入金が膨らみ続けることにはリスクもあります。| リスクの種類 | 具体的な内容 |
|---|---|
| 相続税のリスク | 会社から見ると負債でも、社長個人から見ると会社への貸付金という財産になります。相続時に評価対象となる可能性があります。 |
| 決算書の見た目 | 形式上は負債のため、残高が大きいと新規取引先や金融機関に説明が必要になる場合があります。 |
| 解消時の税務リスク | 債務免除やDESなどで解消する場合、法人税・登記・株主構成への影響が生じる可能性があります。 |
ひとり社長が実務で確認すること
金融機関の担当者と面談する際は、「この役員借入金は、事業継続のために社長が投入した資金であり、当面返済予定はない」など、その性質を説明できるようにしておきましょう。 ただし、金融機関ごとに見方は異なるため、必ずプラス評価されると考えるのは避けてください。経費管理や証憑整理もあわせて見直すなら、月次経理ルーティンで具体的な確認ポイントを整理しています。
会社と個人の資金を明確に分けるための実務管理手法
役員借入金を増やさない、または管理を楽にするためには、公私の資金を物理的に分離する仕組み作りが重要です。 場当たり的な立替を減らすため、会社専用のビジネスカードや法人口座を活用しましょう。 どうしても発生する少額の立替については、毎月決まった日に精算するサイクルを設けると管理しやすくなります。- 専用口座の活用:役員報酬の受け取り以外で、個人の口座と会社の口座を混ぜない
- ビジネスカードの導入:ネットショッピングやサブスクの支払いを会社カードに集約する
- 精算日の固定:毎月25日に前月分の立替金を精算するなど、社内ルールを決める
- 証憑の保存:領収書、請求書、振込記録、カード明細を後から確認できる状態にする
- 支出の確認:その支出が事業遂行に必要だと客観的に説明できるか確認する
ひとり社長が実務で確認すること
役員報酬の金額設定を見直す際は、役員借入金の返済と混同しないよう注意が必要です。 役員報酬には定期同額給与のルールがあり、原則として事業年度開始から3か月以内など、改定できる時期に制限があります。 役員借入金の返済は、過去に社長が会社へ入れた資金を返す処理であり、役員報酬とは性質が異なります。
コメント